English
Ca efect al situației existente în domeniul transportului de călători din țara noastră, a fost elaborat un studiu oficial a cărui importanță este evidentă nu numai pentru colegii ingineri care lucrează în acest domeniu, ci și pentru întreaga noastră comunitate profesională. Lucrarea de proporții poartă girul Consiliului Național de Supraveghere din Domeniul Feroviar (CNSDF), organism independent care funcționează în cadrul Consiliului Concurenței.
Principalele atribuții ale CNSDF constau în analizarea și adoptarea de decizii cu privire la plângerile formulate de orice solicitant care consideră că a fost tratat inechitabil în legătură cu accesul pe piața feroviară, a fost discriminat sau nedreptățit în orice fel, urmărește și se asigură ca tarifele stabilite de administratorul infrastructurii feroviare să fie în conformitate cu prevederile legale în vigoare, supraveghează negocierile dintre solicitanți și administratorul infrastructurii feroviare, monitorizează activitatea piețelor de servicii feroviare, fără a aduce atingere competențelor Consiliului Concurenței, formulează recomandări menite să faciliteze dezvoltarea pieței serviciilor de transport feroviar.
Luând în considerare regresul în care se află căile ferate din România în raport cu evoluția ascendentă a acestui sistem de transport în vestul Europei, documentul pe care îl prezentăm relevă că este necesară o identificare a resurselor și strategiilor care să reechilibreze balanța dintre modurile de transport, urmărindu-se punerea în aplicare a obiectivelor privind mobilitatea, pe fondul reducerii poluării și al descongestionării traficului rutier, totul, bineînțeles, în interesul consumatorilor.
În cele ce urmează, publicăm fragmente din acest studiu, precizând că punem accentul pe elementele care definesc prezentul pentru a se contura, mai bine, direcțiile de acțiune pentru redresarea situației existente.
Abordări sistemice, în spațiu și timp
Înainte de toate, se cere subliniat că promovarea transportului feroviar de călători a devenit o prioritate a politicilor Uniunii Europene. După adoptarea, în anul 2001, a Cărții Albe a Transporturilor, care a promovat o nouă viziune în domeniu, Cartea Albă din 2011 (Cartea Albă reprezintă o foaie de parcurs pentru un spațiu unic al transporturilor) accentuează importanța și avantajele pe care acest sistem de transport le oferă mediului înconjurător, ca parte a realizării obiectivelor privind reducerea, până în anul 2050, a emisiilor de gaze cu efect de seră (cu 80% - 95% față de nivelul din anul 1990).
Astfel, pornind de la necesitatea reducerii drastice a emisiilor poluante și a dependenței de petrol a economiilor europene, Cartea Albă recomandă creșterea competitivității transportului feroviar și stabilește traseul „către un sistem de transport competitiv și eficient din punct de vedere al resurselor", ca alternativă viabilă la transportul auto.
În România, principala direcție de dezvoltare și echilibrare a modurilor de transport, susținută atât la nivel instituțional, precum și de către operatorii din piață, prin Platforma România Feroviară 2020 (Platforma România Feroviară 2020 este susținută de un grup de lucru din care fac parte „Club Feroviar" și principalele organizații de operatori feroviari, în scopul dezvoltării unei strategii de relansare a transportului și industriei feroviare în România), promovează corelarea politicilor naționale din domeniu cu obiectivele acestui document european strategic. Se au în vedere:
▪ finalizarea, până în anul 2050, a unei rețele feroviare europene de mare viteză, triplarea, până în anul 2030, a lungimii rețelei feroviare de mare viteză existente și menținerea unei rețele feroviare dense în toate statele membre;
▪ preluarea, de către calea ferată, până în anul 2050, a celei mai mari părți din transportul de călători pe distanțe medii;
▪ implementarea, până în anul 2030, a unei „rețele primare" TEN-T, multimodale și complet funcționale la nivelul întregii Europe și, până în anul 2050, a unei rețele de mare capacitate și viteză, care să eficientizeze și să crească substanțial calitatea serviciului de transport de călători pe calea ferată în toate statele membre ale Uniunii Europene;
▪ conectarea, până în anul 2050, a tuturor aeroporturilor „rețelei primare" la rețeaua feroviară, de preferință la rețeaua de mare viteză.
Coordonate ale infrastructurii de transport feroviar
Infrastructura feroviară publică de pe teritoriul României aparține statului român, prin Ministerul Transporturilor, fiind atribuită în concesiune CFR SA (cu un număr de aproximativ 21 500 de angajați, CFR SA își desfășoară activitatea în cadrul structurii centrale, precum și în cadrul celor opt structuri regionale - București, Craiova, Timișoara, Cluj-Napoca, Brașov, Iași, Galați, Constanța), în calitate de administrator de infrastructură. Compania de stat s-a constituit în octombrie 1998, an în care a obținut statutul de societate comercială, în urma divizării fostei Societăți Naționale a Căilor Ferate Române (SNCFR). La actul normativ aferent, mai ales la consecințele lui negative, vom mai avea prilejul să ne referim și în alte capitole ale documentului elaborat de Consiliului Național de Supraveghere din Domeniul Feroviar.
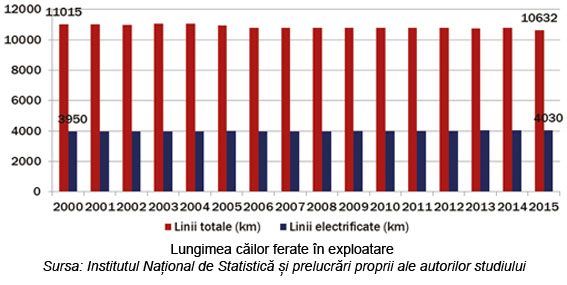
Rețeaua feroviară acoperă relativ uniform teritoriul României, deservind o parte importantă din centrele urbane și economice. Lungimea totală a infrastructurii feroviare aflată în exploatare este de aproximativ 20 730 km, dintre care 13 800 km reprezintă linii curente și directe, iar 6920 km, linii aflate în stații. Lungimea rețelei feroviare efective este însă de 10 700 km, circa 2920 km constituind calea ferată dublă, formată atât din secții interoperabile, cât și din secții neinteroperabile, în timp ce diferența de 7715 km, reprezintă calea ferată simplă.
Acestor coordonate, care situează România pe locul șapte în Uniunea Europeană, li se adaugă circa 4030 km de linii electrificate (40% din totalul de 10 700 km), 900 de stații și halte de mișcare și 176 de tuneluri.
Din punct de vedere operațional, rețeaua feroviară este structurată în infrastructura interoperabilă - 6804 km și 729 de stații și halte de mișcare și în cea neinteroperabilă/non-interoperabilă - 3754 km și 189 de stații și halte
Infrastructura feroviară interoperabilă este administrată în concordanță cu prevederile privind accesul liber al operatorilor feroviari și dezvoltată în conformitate cu normele tehnice de interoperabilitate adoptate pe plan european. Aceasta este conectată, în prezent, la rețeaua feroviară europeană prin intermediul administrațiilor de cale ferată din țările vecine: Ungaria (MAV), Serbia (ZS), Bulgaria (NRIC), Moldova (CFM) și Ucraina (UZ).
Infrastructura feroviară neinteroperabilă, conectată parțial la cea interoperabilă, este rețeaua aferentă traficului local, fiind administrată și dezvoltată pe baza unor reglementări specifice interne.
Pe secțiile/liniile interoperabile statul își păstrează responsabilitățile în ceea ce privește întreținerea, exclusiv prin CFR SA, dar și operarea, preponderent prin CFR Călători.
Liniile neinteroperabile au fost transferate, în marea lor majoritate, către sectorul privat, inclusiv din punct de vedere al gestionării lor. În acest sens, în urma unor licitații publice, CFR SA a încheiat contracte de închiriere cu mai mulți gestionari de infrastructură feroviară autorizați. Contractele de închiriere se încheie pentru o perioadă de patru până la zece ani, ținând seama, în special, de perioada necesară amortizării sumelor pe care operatorul economic/gestionarul de infrastructură se angajează să le aloce în activități de reparații capitale și/sau investiții pentru fiecare secție și/sau pentru materialul rulant necesar operării trenurilor pe secțiile respective.
Pe liniile interoperabile, peste 90% din secții sunt operate de CFR Călători. Pe liniile neinteroperabile, raportul este inversat, compania de stat operând o singură secție, restul fiind operate de întreprinderile private de transport feroviar de călători din piață.
Compania de stat, poziție dominantă în domeniul de profil
Societatea Națională de Transport Feroviar de Călători CFR Călători SA (denumită, în continuare, CFR Călători) este, cum se știe, persoană juridică română, organizată ca societate comercială pe acțiuni, în care drepturile statului, în calitate de acționar unic, sunt exercitate prin Ministerul Transporturilor.
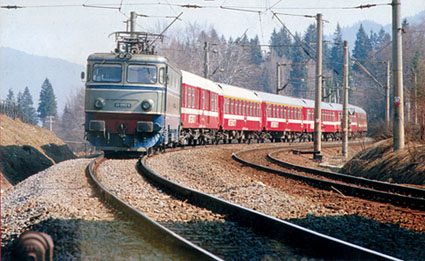
Materialul rulant motor deținut de compania de stat, constând în locomotive, automotoare și rame electrice, deși semnificativ ca număr de unități, are o vechime medie de peste 30 de ani. Din parcul total, de aproximativ 1090 de unități, CFR Călători utilizează, în prezent, în jur de 800. Dintre acestea, circa jumătate au fost modernizate în ultimii 15 - 20 ani. Printre achizițiile relativ recente se află 120 de automotoare DESIRO, cunoscute ca „Săgeata albastră" și 11 automotoare AM tip ADH11. Cu ocazia redeschiderii, în anul 2014, după modernizare, a tronsonului București - Constanța, CFR Călători a achiziționat de la producătorul român de material rulant din Craiova, Softronic, trei locomotive electrice, care pot circula cu viteză de până la 200 km/h.
În materie de vagoane, CFR Călători deține circa 2290 de unități, 90% fiind vagoane clasă (I sau II). Dintre acestea, 304 sunt de construcție nouă (fabricate în perioada 1996 - 2011), fiind climatizate și apte de circulație, cu viteze de până la 160 - 200 km/h.
Din cele 929 vagoane modernizate în intervalul 1997 - 2013, 406 nu sunt dotate cu instalații de climatizare, 164 sunt vagoane etajate individuale și 28 sunt vagoane etajate, grupate în șapte formații fixe de câte patru vagoane, așa numitele trenuri etajate. Vagoanele speciale includ 227 unități cu locuri de dormit, 22 vagoane restaurant, modernizate în intervalul 2002 - 2008 și două vagoane seria 9883, destinate transportului de automobile în trenuri de călători.
Cea mai mare parte a vagoanelor clasă sunt de tip salon, cu spații pentru depozitarea bagajelor. Totodată, există vagoane prevăzute cu spațiu amenajat pentru transport biciclete și echipamente sportive, precum și cu instalații destinate transportului de persoane cu mobilitate redusă.
Cu circa 12 535 de salariați, principalul operator feroviar de călători din România activează în prezent pe 316 secții inter- operabile, dintre care 62 de secții în regim de Interregio, 242 în regim de Regio și 12 secții în regim mixt (atât Interregio, cât și Regio) și pe o singură secție neinteroperabilă, în regim Regio.
La nivelul anului 2015, CFR Călători furniza servicii de transport feroviar de călători alături de alți operatori feroviari, pe mai multe rute, cele mai frecventate fiind: Brașov - București Nord - Constanța, Craiova - București Nord - Constanța; Timișoara Nord - Brașov, Oradea - Cluj-Napoca, Pitești - Golești - București; București - Ploiești Sud - Buzău, Iași - Ploiești Sud.
Gradul de ocupare a locurilor disponibile deținute de CFR Călători pe total trenuri, Regio și Interregio, se situează încă sub 50%, cu un nivel ceva mai ridicat la trenurile Interregio.
În continuare, studiul se referă la operatorii din sectorul privat, respectiv Regiotrans (cu circa 10 - 15% cotă de piață), Transferoviar Călători (cu 3,5 - 5% cotă de piață), Interregio- nal Călători (cu 1,1 - 1,6% cotă de piață), Softrans (cu 1% cotă de piață).
Parcursul în piață al principalului operator de transport feroviar de călători a înregistrat, preponderent, o scădere constantă, cu foarte mici variații de creștere, până la nivelul anului 2014, an în care a avut loc o majorare cu circa 16% a numărului de călători transportați.
Din datele existente se remarcă faptul că, deși piața este dominată în mod categoric de operatorul de stat, urmat, la mare distanță, de cei patru operatori privați, din punctul de vedere al rentabilității, pe secțiile interoperabile, operate în regim de Interregio, atât de CFR Călători, cât și de operatorii privați, cel mai bine se situează aceștia din urmă, cu o medie a gradului de ocupare a locurilor de peste 70%.
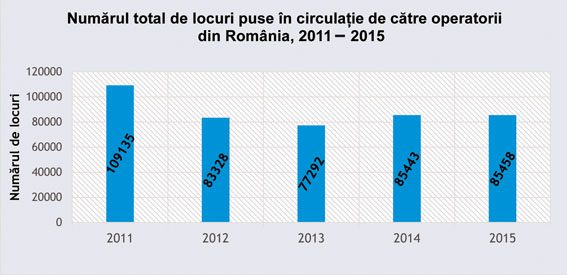
Numărul total al locurilor puse în circulație în perioada analizată a depășit cererea, excepții fiind înregistrate pe anumite trasee de navetă sau pe unele care au deservit destinații de vacanță cu caracter sezonier.
În perioada de referință 2011 - 2015, numărul de trenuri puse în circulație de CFR Călători s-a redus cu circa 9,5 %, la aceasta adăugându-se și o diminuare a numărului de vagoane din compunerea trenurilor, fapt care a determinat o scădere a capacității de transport, exprimată în locuri/km, cu 15,5%, în timp ce, în cazul operatorilor privați, se remarcă o creștere, chiar dacă redusă, a acestui indicator.
Constatarea CNSDF este lipsită de echivoc: în ansamblu, gradul de ocupare a locurilor puse în circulație demonstrează o viteză de reacție necorespunzătoare la nevoile pieței și existența unor planuri de activitate bazate, mai degrabă, pe previziuni optimiste decât pe cererea efectivă.
O piață liberalizată, dar...nu prea
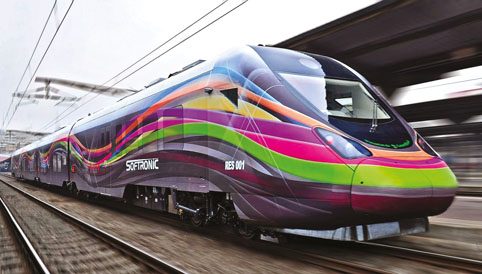
În continuarea analizei se apreciază că, fiind vorba despre o piață recent liberalizată și avându-se în vedere modul în care evoluează acest sector, cotele de piață ale competitorilor sunt asimetrice și, probabil, vor rămâne astfel multă vreme. De asemenea, cotele de piață nu au înregistrat fluctuații majore de la o perioadă la altă, ierarhia întreprinderilor pe piață păstrându-se relativ stabilă în ultimii ani. Elasticitatea cererii nu este uniformă la nivelul întregii piețe, existând categorii de călători care manifestă grade diferite de sensibilitate la preț. Inovarea se poate manifesta în mai multe moduri, pornindu-se de la serviciile conexe asociate serviciului de bază, până la aspecte de ordin tehnic, reflectate de obicei în calitatea materialului rulant. Cu toate acestea, dezvoltarea unor noi rame electrice sau garnituri este un proces de durată. Deși Softronic a lansat o nouă ramă electrică încă din 2014, având, în prezent, în operare, două asemenea trenuri, compania nu a intrat cu producția de serie pe piața românească. Se mai constată că ponderea transportului feroviar de călători în totalul transportului de persoane s-a redus semnificativ în favoarea celorlalte moduri de transport, în special cel rutier (public sau în scop personal). Piața se află, astfel, într-o contracție prelungită, neexistând stimulente pentru noi intrări. La rândul lui, gradul de transparență a pieței este unul moderat. Deși nivelul tarifelor poate fi observat de concurenți, iar o parte dintre costuri sunt simetrice, structurile de cost, chiar și în condițiile unui serviciu omogen, sunt dificil de estimat de ceilalți concurenți.
Una dintre principalele concluzii vizează faptul esențial, și anume că transportul feroviar de călători se află de multă vreme pe un trend descendent, în primul rând din cauza diminuării semnificative a calității serviciilor, ca urmare a deteriorării continue a infrastructurii de circulație aferente. Subfinanțarea lucrărilor de mentenanță a acesteia și degradarea parametrilor tehnici au determinat administratorul de infrastructură, CFR SA, să reducă permanent viteza de circulație maximă admisă. Deși numărul de restricții de viteză s-a redus de la 596 în anii anteriori, la 187 în 2016, durata mare de parcurs generează, în continuare, o atractivitate scăzută a acestui mod de transport.
Cu toate că rețeaua feroviară din România permite viteze de circulație convenționale de la 70 km/h până la 160 km/h, viteza comercială medie a trenurilor de călători (în funcție inclusiv de timpul de staționare a trenurilor în gări și halte), pe toate secțiile aflate în circulație (interoperabile și neinteroperabile), se situează în jurul a 40 km/h, cu o valoare ceva mai mare în cazul secțiilor operate de CFR Călători (preponderent interoperabile), de circa 44 km/h.
Dacă luăm în considerare doar viteza de deplasare (fără timpul aferent staționărilor), pe principalele douăzeci de secții interoperabile, aceasta se apropie de o medie de circa 60 km/h.
În intervalul 1990 - 2011, numărul călătorilor pe calea ferată (expediați atât național, cât și internațional) a scăzut în mod constant, de la aproape 408 milioane în 1990, la jumătate în anul 2004, ajungând la circa 55 milioane de călători în 2011. Această scădere a continuat să se mențină, în ciuda liberalizării pieței și a intrării operatorilor privați, precum și a creșterii compensației pe călător-km cu 5% - 6% pe an, în special în perioada 2008 - 2011.
Ponderea transportului feroviar în totalul transportului de persoane continuă să se mențină sub 20%, în timp ce transportul rutier ocupă, în continuare, cel mai important loc în preferințele consumatorilor, 77,5% în 2015.
Sub presiunea decalajului dintre cerere și ofertă
La scăderea atractivității sistemului feroviar au contribuit, pe lângă întreținerea deficitară a rețelei de cale ferată, care a condus la obținerea unor timpi de călătorie prea mari, și astfel necompetitivi, un orar de mers al trenurilor care nu a avut o orientare comercială (contractele de servicii publice s-au bazat în mare parte pe indicatorul tren-km și nu pe graficele de mers, care satisfac nevoile clienților), dar și schimbările demografice, pe fondul relocării unor zone industriale, care au intervenit în ultimii douăzeci de ani și care au determinat dispersii importante ale populației.
Investițiile anuale în calea ferată au scăzut considerabil și va fi din ce în ce mai dificil de demonstrat fezabilitatea și o rată a profitabilității acestora, în condițiile în care numărul de călători va continua să scadă.
Trebuie remarcat faptul că scăderea constantă a cererii de transport feroviar de călători nu a fost corelată cu evoluția puterii reale de cumpărare sau a produsului intern brut. Practic, vorbim despre o scădere a cererii, atât în perioada de recesiune, cât și după revenirea din criza economică. În aceste condiții, se poate afirma că principalii factori care au contribuit la acest declin al cererii de transport feroviar nu au neapărat un caracter economic, ci mai degrabă unul tehnic, de calitate, demografic și prăbușirea unor sectoare economice.
Având în vedere aceste aspecte, s-a considerat necesară elaborarea unei strategii realiste care să definească viitorul transportului feroviar în România, pe baza posibilităților de finanțare disponibile la nivel național, a fondurilor europene care pot fi alocate și a capacității administrative și instituționale.
Proiectul major de infrastructură constând în modernizarea liniei București - Constanța, prin creșterea vitezei maxime ce poate fi atinsă pe această linie (de la 140 km/h la 160 km/h), inițiat în aprilie 2006, a fost finalizat în vara anului 2014.
Pentru 2017, se preconizează creșterea vitezei de circulație pe Coridorul IV paneuropean (Coridorul IV paneuropean, lung de circa 2000 km, face legătura între orașele germane Dresda și Nürnberg și metropola turcească İstanbul, cu trecere prin Cehia, Austria, Ungaria, România și Bulgaria), de la 50 la cel puțin 120 km/h. În cadrul acestuia, pe tronsonul Sighișoara - Simeria, demarat în 2013, se are în vedere o creștere a vitezei de deplasare a trenurilor de călători la 160 km/h.
Alte proiecte de modernizare a serviciilor de transport feroviar de călători au în vedere, în principal, cele mai importante rute:
▪ București - Arad/Cluj via
Brașov și Teiuș;
▪ București - Arad via Craiova
și Timișoara;
▪ București - Iași via Bacău și Buzău - Galați;
▪ București - Sibiu via Pitești și Râmnicu Vâlcea;
▪ Cluj-Napoca - Iași;
▪ Cluj-Napoca - Oradea, inclusiv electrificare și dublarea
liniei;
▪ Oradea - Timișoara;
▪ Oradea - Baia Mare;
▪ Satu Mare - Cluj-Napoca via Baia Mare.
În perioada 2011 - 2015 s-au derulat proiecte de modernizare a 15 de stații de cale ferată, în timp ce, din cauza închiderii unor secții de circulație, alte 12 gări au fost închise.
Pentru perioada 2016 - 2019 sunt propuse în vederea modernizării alte 14 stații, printre care cele din orașele Slatina, Giurgiu, Bistrița, Zalău, Râmnicu Vâlcea, Botoșani, Piatra Neamț, Vaslui, Sf. Gheorghe, Pitești.
(Continuare în numărul viitor)