 English
Continuăm prezentarea unora dintre aspectele cele mai importante incluse în proiectul Strategiei energetice a României 2020 - 2030, cu perspectiva anului 2050. Proiectul - elaborat de Ministerul Economiei, Energiei și Mediului de Afaceri (MEEMA) - reprezintă forma finală a documentului, rezultată în urma parcurgerii mai multor etape, între care un amplu proces de consultare publică internă și de consultare transfrontieră, ținându-se cont și de angajamentul României la efortul comun de îndeplinire a țintelor europene, stabilite pentru anul 2030, în domeniul energiei și climei.
Programul de investiții prioritare
În contextul pachetului legislativ Energie curată pentru toți europenii și al Pactului Ecologic European, care impun transformarea sectorului energetic prin decarbonare, bazat pe tehnologii curate, inovatoare, care să facă față concurenței pe o piață de electricitate integrată, se impune adaptarea sectorului energetic din România la noile tendințe de dezvoltare. Aceasta presupune un volum investițional semnificativ pe întreg lanțul tehnologic, de la producerea de electricitate, la rețele inteligente de transport și distribuție gaze naturale și electricitate precum și la reformarea pieței de electricitate și gaze naturale care să facă față unui model nou de piață, bazat pe capacitați energetice eficiente, curate, flexibile și tehnologii inovatoare într-un mediu concurențial regional și european.
O caracteristică a sectorului de producere a energiei electrice din România este existența companiilor monocombustibil, în cadrul cărora generarea de energie electrică se face pe baza unui singur tip de resursă primară, companiile de producere având costuri diferite de producție și cote de piață relativ echilibrate, iar prețul stabilit pe baza cererii și ofertei având o puternică influență dată de prețul marginal (al producătorului cu costul cel mai mare, respectiv al producatorului pe bază de cărbune). De aceea, orientarea Strategiei energetice și a Planului Național Integrat Energie Schimbări Climatice este către diversificarea mix-ului tehnologic al companiilor, astfel încât acestea să devină competitive și să asigure securitatea energetică la nivel național și regional.
Conform viziunii și celor opt obiective fundamentale ale Strategiei energetice (pe care le-am prezentat în numărul precedent al publicației noastre), dezvoltarea sectorului energetic în noul context este direct proporțională cu realizarea unor proiecte de investiții prioritare, care să conducă la adaptarea acestuia la noile cerințe tehnologice și menținerea României ca furnizor de securitate energetică în zonă.
Prin Strategia energetică a României, sunt considerate investiții prioritare acele investiții necesare pe întreg lanțul sistemului energetic, care conduc la atingerea obiectivelor fundamentale:
1. Investiții în producerea de energie cu emisii scăzute de carbon, prin substituirea utilizării cărbunelui cu gazele naturale și surse regenerabile de energie, precum și construcția de centrale de cogenerare de înaltă eficiență, în tehnologie cu ciclu combinat cu funcționarea pe gaze naturale. Implementarea Planului de decarbonare a Complexului Energetic Oltenia are un rol prioritar în trecerea de la combustibili fosili solizi către tehnologii cu emisii reduse de carbon.
2. Investiții în creșterea potențialului de producție a energiei din surse regenerabile, luând în calcul atât potențialul României pentru energia eoliană și fotovoltaică, cât și pentru cea produsă în fermele eoliene offshore.
3. Creșterea capacităților energetice nucleare, retehnologizarea Unității 1 și finalizarea proiectului Unităților 3 și 4 de la CNE Cernavodă. Energia nucleară, fiind sursă de energie cu emisii reduse de carbon, are o pondere semnificativă în totalul producției naționale de energie electrică - circa 18% - și reprezintă o componentă de bază a mixului energetic din România. Analizele privind necesitatea îndeplinirii obiectivelor și țintelor de mediu și securitate energetică, siguranța în aprovizionare și diversificarea surselor pentru un mix energetic echilibrat, care să asigure tranziția către un sector energetic cu emisii reduse de gaze cu efect de seră și un preț al energiei suportabil pentru consumatori, relevă că Proiectul Unităților 3 și 4 de la CNE Cernavodă reprezintă una dintre soluțiile optime de acoperire a deficitului de capacitate de producție de energie electrică previzionat pentru 2028 - 2035 ca urmare a atingerii duratei limită de operare a mai multor capacități existente bazate pe combustibili fosili.
4. Investiții în retehnologizarea și modernizarea rețelelor de energie prin introducerea digitalizării și a rețelelor inteligente (smart grid), măsuri esențiale pentru susținerea procesului de integrare sectorială și tranziție energetică. Digitalizarea va contribui semnificativ la siguranța funcționării sistemului energetic, intensificând eforturile și capacitatea de răspuns în situația unor disfuncționalități ale sistemului.
5. Investiții în realizarea și finalizarea, după caz, a interconectărilor transfrontaliere cu țările vecine (state membre ale UE și state terțe), atât pentru gaze naturale, cât și pentru energia electrică. Între altele, în ceea ce privește infrastructura gazelor naturale, obiectivul principal îl reprezintă consolidarea SNT (Sistemul Național de Transport), prin realizarea interconectărilor cu statele vecine în condiții tehnice optime, implementarea Proiectului BRUA și dezvoltarea pe teritoriul României a Coridorului Sudic de Transport pentru preluarea gazelor naturale de la țărmul Mării Negre.
6. Investiții în capacitățile de stocare, luând în calcul și potențialul hidrogenului și al gazelor noi în procesul de integrare sectorială. Capacitățile de stocare vor facilita sinergia între diversele sectoare ale sistemului energetic, precum și echilibrarea acestuia. Modernizarea și optimizarea infrastructurii pentru a prelua noi purtători de energie, cum ar fi hidrogenul și gazele regenerabile, reprezintă o prioritate în tranziția energetică, acestea fiind susținute și de noile strategii ale Comisiei Europene privind hidrogenul și integrarea sectorială. Investițiile necesare în perioada 2021 - 2030 (valori cumulative) necesare îndeplinirii obiectivelor propuse în contextul politicilor și măsurilor în sectorul energetic (producere, transport, distribuție energie electrică) vor fi în valoare de aproximativ 22,6 miliarde euro.
Starea actuală a Sistemului Energetic Național
Resursele energetice primare
România are un mix energetic echilibrat și diversificat. Principalele resurse de energie primară au atins, în anul 2017, potrivit Institutului Național de Statistică, 34 291,4 mii tep, din care 21 303,5 mii tep din producție internă și 12 987,9 mii tep din import, având următoarea structură: ▪ cărbune: 5164,7 mii tep (4654,6 producție internă și 510,1 import) - 15% din mix; ▪ țiței: 11 175,9 mii tep (3421,7 producție internă și 7754,2 import) - 32,6% din mix; ▪ gaze naturale: 9282,1 mii tep (8.337,7 producție internă și 944,4 import) - 27% din mix; ▪ energie hidroelectrică, energie nuclearo-electrică, solară și energie electrică din import: 5203,8 mii tep (4889,5 producție internă și 314,3 import) - 15,2% din mix; ▪ produse petroliere din import: 2985,8 mii tep - 8,7% din mix.
▪ Țiței
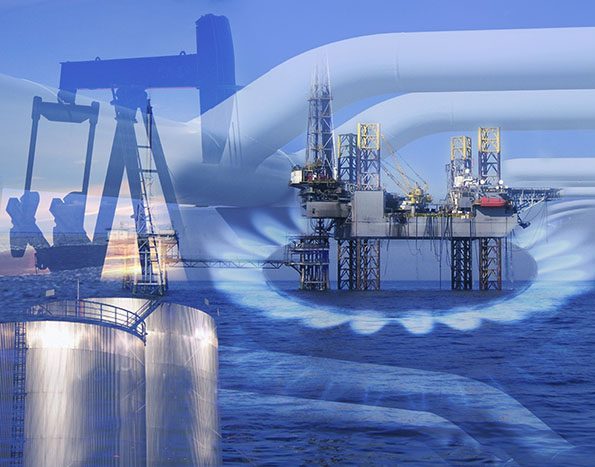
În 2017, producția internă de țiței a acoperit aproape 32% din cerere. Declinul producției medii anuale a fost de 2% în ultimii cinci ani, fiind limitat prin investiții în forarea unor noi sonde, repuneri în producție, recuperare secundară etc. Rezervele dovedite de țiței ale României se vor epuiza în circa 16 ani la un consum de 3,4 milioane t/an.
▪ Gaze naturale
Gazele naturale au o pondere de aproximativ 30% din consumul intern de energie primară. Cota lor importantă se explică prin disponibilitatea relativ ridicată a resurselor autohtone, prin impactul redus asupra mediului înconjurător și prin capacitatea de a echilibra energia electrică produsă din SRE intermitente. Infrastructura existentă de extracție, transport, înmagazinare subterană și distribuție este extinsă pe întreg teritoriul țării. Piața de gaze naturale este avantajată de poziția favorabilă a României față de capacitățile de transport în regiune și de posibilitatea de interconectare a SNT cu sistemele de transport central europene și cu resursele de gaze din Bazinul Caspic, din estul Mării Mediterane și din Orientul Mijlociu, prin Coridorul Sudic. În 2019, consumul total de gaze naturale a fost de 121,2 TWh, din care producția internă a acoperit 78%, iar importul 22%.
▪ Cărbune
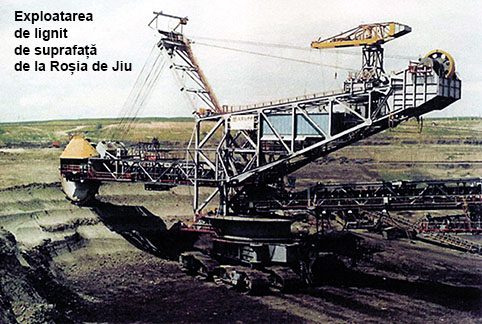
Cărbunele este resursa energetică primară de bază în componența mixului energetic, fiind un combustibil strategic în susținerea securității energetice naționale și regionale. În perioadele meteorologice extreme, cărbunele stă la baza rezilienței alimentării cu energie și a bunei funcționări a Sistemului Energetic National (SEN), acoperind o treime din necesarul de energie electrică. Resursele de lignit din România sunt estimate la 690 milioane tone (124 milioane tep), din care exploatabile în perimetre concesionate 290 milioane tone (52 milioane tep). La un consum mediu al resurselor de 4,5 milioane tep/an, gradul de asigurare cu resurse de lignit este de 28 ani în condițiile în care în următorii 25 de ani consumul va rămâne constant și nu vor mai fi puse în valoare alte zăcăminte de lignit. Puterea calorifică medie a lignitului exploatat în România este de 1800 kcal/kg. Deoarece zăcământul de lignit din Oltenia este format din 1 - 8 straturi de cărbune exploatabile, valorificarea superioară a acestora impune adoptarea urgentă a unor reglementări care să garanteze exploatarea rațională în condiții de siguranță și eficiență, cu pierderi minime.
Resursele de huilă din România cunoscute sunt de 232 milioane tone (85 milioane tep) din care exploatabile în perimetre concesionate 83 milioane tone (30 milioane tep). La un consum mediu al rezervelor de 0,3 milioane tep/an gradul de asigurare cu resurse de huilă este de 104 ani, dar exploatarea acestei resurse energetice primare este condiționată de fezabilitatea economică a exploatărilor. Puterea calorifică medie a huilei exploatate în România este de 3650 kcal/kg.
▪ Uraniu
România dispune de un ciclu deschis complet al combustibilului nuclear, dezvoltat pe baza tehnologiei canadiene de tip CANDU. Dioxidul de uraniu (UO2), utilizat pentru fabricarea combustibilului nuclear necesar reactoarelor 1 și 2 de la Cernavodă este produsul procesării și rafinării uraniului extras din producția indigenă.
Operatorul centralei nucleare de la Cernavodă, Nuclearelectrica SA, achiziționează materia primă atât de pe piața internă, cât și de pe piața externă în vederea fabricării combustibilului nuclear. Pentru a spori securitatea aprovizionării cu materia primă necesară fabricării combustibilului nuclear și reducerii dependenței de import pe lanțul de producere a combustibilului nuclear, se ia în considerare achiziționarea uzinei de la Feldioara din cadrul CNU în vederea internalizării serviciilor de procesare și eficientizării costului materiei prime necesară fabricării combustibilului nuclear pentru CNE Cernavodă. Rezervele de minereu existente si exploatabile asigură cererea de uraniu natural pentru funcționarea a două unități nuclear-electrice pe toată durata de operare.
Sursele regenerabile de energie
România dispune de resurse bogate și variate de energie regenerabilă: biomasă, hidroenergie, potențial geotermal, respectiv pentru energie eoliană și fotovoltaică. Acestea sunt distribuite pe întreg teritoriul țării și vor putea fi exploatate pe scară mai largă pe măsură ce raportul performanță-preț al tehnologiilor se va îmbunătăți, prin maturizarea noilor generații de echipamente și instalații aferente.
▪ Hidroenergia
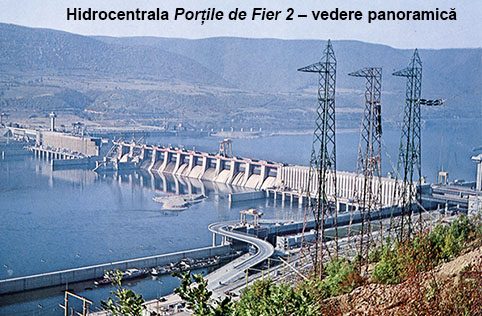
Țara noastră beneficiază de un potențial ridicat al resurselor hidroenergetice. Dintr-un total al potențialului teoretic liniar de aproximativ 70,0 TWh/an, potențialul teoretic liniar al cursurilor de apă interioare este de aproximativ 51,6 TWh/an, iar cel al Dunării (doar partea românească) este evaluat la circa 18,4 TWh/an.
Conform schemelor de amenajare complexă concepute înainte de 1990, potențialul hidroenergetic tehnic amenajabil este de circa 40,5 TWh/an, din care circa 11,6 TWh/an revin Dunării, iar pe râurile interioare se poate valorifica un potențial de circa 24,9 TWh/an prin centrale cu puteri instalate mai mari de 3,6 MW, iar restul de 4,0 TWh/an în centrale mai mici. Aceste scheme de amenajare au fost proiectate pentru a valorifica potențialul hidroenergetic la cote ridicate, fiind bazate pe concentrări de căderi și debite, realizabile prin lucrări de derivare a cursurilor de apă și pe instalarea în centrale a unor debite care depășeau de 3 - 4 ori debitele modul din secțiunile amenajate, chiar și în cazul schemelor cu lacuri mici de acumulare, cu un grad de regularizare cel mult zilnic-săptămânal.
După anul 1990, dar mai ales după anul aderării României la UE, utilizarea resurselor de apă a trebuit să țină cont de politicile promovate pentru protecția mediului. În domeniul hidroenergetic, aceste politici de mediu au avut impact asupra modului în care se poate valorifica potențialul natural, în principal prin conjugarea a două măsuri: adoptarea unor niveluri superioare pentru debitele de servitute/ecologice și stabilirea arealelor incluse în rețeaua Natura 2000. Practic, în anul 2018, față de anul 1990, s-au diminuat stocurile anuale de apă utile cu circa 20% și au fost blocate cele mai fezabile amplasamente pentru proiecte noi ca urmare a instituirii arealelor Natura 2000, care ocupă circa 22,5% din suprafața tuturor bazinelor hidrografice.
Estimările actuale privind potențialul tehnico-economic amenajabil, diminuat în urma acestor reglementări pentru protecția mediului, arată că, față de cei 40,5 TWh/an energie estimată în 1990, în anul 2018 potențialul tehnico-economic amenajabil s-a redus la circa 27,10 TWh.
Evoluția sectorului hidroenergetic pentru perioada 2020 - 2030 se va realiza în funcție de implementarea unor politici energetice specifice, armonizate cu politicile europene privind protecția mediului. În acest sens, având în vedere impactul negativ semnificativ asupra stării ecologice a apelor curgătoare produs de microhidrocentralele cu centrale pe derivație, realizarea de noi proiecte de acest tip nu va beneficia de susținere până în anul 2030.
Un aspect extrem de important în ceea ce privește activitatea investițională în domeniul hidroenergetic constă în faptul că proiectele hidroenergetice de anvergură începute înainte de anul 1990 și nefinalizate până în 2018 au folosințe complexe. Pentru finalizarea proiectelor sunt necesare analize tehnico-economice complexe care vor sta la baza deciziilor de realizare a acestora.
▪ Energia eoliană
Prin poziția sa geografică, România se află la limita estică a circulației atmosferice generată în bazinul Atlanticului de Nord, care se manifestă cu o intensitate suficient de mare pentru a permite valorificarea energetică doar la altitudini mari pe crestele Carpaților. Circulația atmosferică generată în zona Mării Negre și a Câmpiei Ruse, în conjunctură cu cea nord-atlantică oferă posibilități de valorificare energetică în arealul Dobrogei, Bărăganului și al Moldovei. De asemenea, pe areale restrânse se manifesta circulații atmosferice locale care permit valorificarea economică prin proiecte de parcuri eoliene de anvergură redusă.
Un studiu sistematic de inventariere a potențialului eolian teoretic pentru întreg teritoriul național s-a realizat de către ICEMENERG în anul 2006 și a oferit o valoare a potențialului de aproximativ 23 TWh/an prin instalarea unor capacități cu puterea totală de circa 14 000 MW. Potențialul teoretic eolian, determinat în anul 2006, trebuie ajustat ținând cont de potențialul tehnico-economic și de instituirea ulterioară a ariilor protejate Natura 2000, precum și de culoarele de zbor pentru populațiile de păsări sălbatice, elemente care diminuează opțiunile de dezvoltare a unor noi proiecte în regiunea Dobrogei.
Pentru o mai bună apreciere a potențialului eolian tehnic amenajabil, pot fi luate în considerare variantele studiate în cadrul proiectelor de parcuri eoliene dezvoltate în perioada anilor 2009 - 2016 prin care practic s-au cercetat toate nișele disponibile pentru astfel de dezvoltări prin considerarea limitărilor de mediu actuale. Proiectele analizate în perioada de timp menționată însumează o putere totală de circa 5280 MW având o energie de proiect de 10,23 TWh/an. Din toate aceste proiecte studiate, la sfârșitul anului 2019 erau finalizate proiecte însumând o putere de 2961 MW și care totalizează o energie de proiect de circa 6,21 TWh/an. În anul 2019, ținând cont de condițiile specifice ale anului respectiv, centralele eoliene din România au produs 6,83 TWh, valoare care se înscrie în jurul valorii energiei de proiect.
▪ Energia solară
Energia solară poate fi valorificată în scop energetic fie sub formă de căldură, care poate fi folosită pentru prepararea apei calde menajere și încălzirea clădirilor, fie pentru producția de energie electrică în sisteme fotovoltaice. Repartiția energiei solare pe teritoriul național este relativ uniformă cu valori cuprinse între 1100 și 1450 kWh/mp/an. Valorile minime se înregistrează în zonele depresionare, iar valorile maxime în Dobrogea, estul Bărăganului și sudul Olteniei.
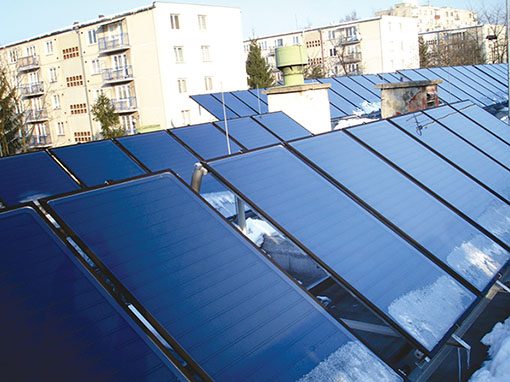
Corelat cu modul de dezvoltare a locuințelor sau a altor clădiri din interiorul localităților, conform studiului ICEMENERG 2006, ar putea fi utilizați captatori solari cu o suprafață de 34 000 mp care să producă o energie de 61.200 TJ/an. Maturizarea tehnologiilor de captare și experiența utilizatorilor actuali din România conduc în prezent la ideea că această utilizare poate fi extinsă pe scară largă în România, pe perioada întregului an, cel puțin pentru prepararea apei calde menajere.
Valorificarea potențialului solar în scopul producerii de energie electrică prin utilizarea panourilor fotovoltaice permite, conform aceluiași studiu, instalarea unei capacități totale de 4000 MW și producerea unei energii anuale de 4,8 TWh. La sfârșitul anului 2016, erau instalate în România parcuri solare cu puterea totală de 1360 MW care, conform energiilor de proiect, produc 1,91 TWh/an. În anul 2019, parcurile fotovoltaice din România au produs 1,40 TWh. În vederea utilizării potențialului disponibil pentru dezvoltarea surselor fotovoltaice, este necesar ca sistemul energetic național să fie modernizat pentru a putea prelua variațiile de injecție de putere generate de sursele fotovoltaice, cu sisteme de echilibrare și stocare dimensionate corespunzător.
▪ Biomasă, biolichide, biogaz, deșeuri și gaze de fermentare a deșeurilor și nămolurilor
Potențialul energetic al biomasei este evaluat la un total de 318 000 TJ/an, având un echivalent de 7,6 milioane tep. Datele cu privire la producția de biomasă solidă prezintă un grad mare de incertitudine (circa 20%), estimarea centrală fiind de 41 TWh în 2018.
Principala formă a biomasei cu destinație energetică produsă în România este lemnul de foc, ars în sobe cu eficiență redusă. În anul 2018, producția internă de biomasă lemnoasă (lemne de foc, inclusiv biomasă) a fost de 14 991 mii tone, respectiv 3652 ktep, fiind superioară consumului intern (14.391 mii tone, respectiv 3506 ktep). În anul 2018, doar 0,35 TWh din energia electrică produsă la nivel național a provenit din biomasă, biolichide, biogaz, deșeuri și gaze de fermentare a deșeurilor și nămolurilor, în capacități însumând 124 MW putere instalată.
▪ Energia geotermală
Pe teritoriul României au fost identificate mai multe areale în care potențialul geotermal se estimează că ar permite aplicații economice, pe o zonă extinsă în vestul Transilvaniei și pe suprafețe mai restrânse în nordul Bucureștiului, la nord de Râmnicu Vâlcea și în jurul localității Țăndărei. Cercetările anterioare anului 1990 au relevat că potențialul resurselor geotermale cunoscute din România însumează aproximativ 7 PJ/an (circa 1,67 milioane Gcal/an). Evidențele din perioada 2014 - 2016 consemnează că din tot acest potențial sunt valorificate anual sub forma de agent termic sau apă caldă între 155 mii și 200 mii Gcal.
Mare parte dintre puțurile prin care se realizează valorificare energiei geotermale au fost execute înainte de 1990. Costurile actuale pentru săparea unei sonde de apă geotermală sunt similare cu cele pentru săparea unei sonde de hidrocarburi. În aceste condiții, pentru adâncimile de peste 3000 metri care caracterizează majoritatea resurselor geotermale din România, amortizarea investițiilor pentru utilizarea energiei geotermale depășește 55 ani; astfel de proiecte sunt considerate nerentabile. Prin urmare, parcul de sonde de producție de apă geotermală nu a crescut.