 English
Convorbire cu Casian-Pavel Nițulescu, secretar de stat în Ministerul Energiei
Teodor Brateș: Vă mulțumim pentru că răspundeți solicitării noastre de a oferi cititorilor publicației „Univers ingineresc" informații de cel mai mare interes întrucât este vorba despre activități esențiale de care depinde evoluția economiei naționale, de care depinde, în ultimă instanță, acoperirea nevoilor de energie ale întregii populații a țării. Din această perspectivă, apare pe prim plan următoarea întrebare: apreciați că, în prezent, avem de-a face cu prelungirea crizei energetice?
Casian-Pavel Nițulescu: Criza energetică actuală continuă în mai multe forme în numeroase țări din Europa. Cum se știe, Acordul Green Deal, stabilit la nivelul Uniunii Europene, a avut rolul de a crea o nouă direcție de dezvoltare în sectorul energiei, în special în sensul extinderii și consolidării facilităților de producere a energiei din surse regenerabile. În acest sens, aș menționa principalele componente ale acesteia, energia solară și cea eoliană. Foarte multe țări, printre care și România, s-au grăbit să adopte noile directive europene și, în consecință, să dezvolte și să finanțeze programe care vizează fructificarea noilor facilități de producere a energiei din surse regenerabile.
Pentru că ați folosit formula „s-au grăbit", cu trimitere și la țara noastră, se impune a preciza care au fost consecințele.
Una dintre consecințe a fost angajamentul statului român de a scoate definitiv din funcțiune toate capacitățile de producere a energiei electrice pe bază de cărbune până în anul 2032.
Sigur, interesează perspectiva, dar sunt situații presante care privesc prezentul și perioada imediat următoare...
Desigur. Trebuie să ținem seama că în vara anului 2024 am avut de-a face cu o situație destul de echilibrată sub aspectul mixului de energie produsă și, deci, nu au existat probleme mari în sfera producerii energiei electrice și a furnizării acesteia către consumatorii industriali și cei casnici. Odată cu venirea iernii, lucrurile au început să se schimbe, deoarece eficiența centralelor eoliene și fotovoltaice a scăzut, lăsând un gol de aproximativ 1 GWh în piață.
Cum a fost acoperit acest „gol" și ce intenționați să întreprindeți în continuare?
A fost necesar să recurgem la importuri și, astfel, situația a fost oarecum la limită, deoarece și capacitatea de import a României nu este nelimitată și practic, peste această capacitate maximă, nu putem să importăm cantități suplimentare de energie. Factorii perturbatori, care au înclinat balanța sistemului energetic, au fost și de origine externă, având în vedere dificultățile cu care s-au confruntat și încă se confruntă vecinii noștri, Ucraina și Republica Moldova. În Ucraina, de pildă, infrastructura energetică a fost atacată constant și nu a mai putut face față nevoilor curente de producere a energiei. În Republica Moldova, situația este puțin diferită. Acolo, energia electrică era produsă în majoritate prin cogenerare bazată pe gazele naturale importate din Federația Rusă. La finalul anului 2024, contractul de tranzit al gazelor rusești prin Ucraina a încetat și, la fel, și aprovizionarea cu gaze naturale a Republicii Moldova. În aceste împrejurări s-a dovedit eficiența strategică a conectorului de gaze Iași - Ungheni dintre România și Republica Moldova. O problemă secundară este faptul că acest conector poate transporta o cantitate limitată de gaze naturale, iar mărirea acestei capacități ar presupune noi investiții în stații de pompare suplimentare.
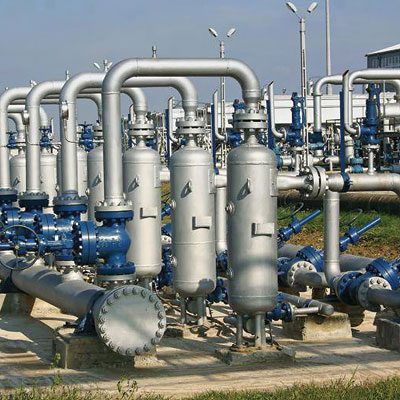
- Sursa foto: Romgaz
Deducem de aici că are loc o reconfigurare a tabloului energetic din zonă, care are și va avea implicații majore asupra a ceea ce ne interesează în mod deosebit, respectiv situația țării noastre în acest „peisaj" geografic, cu accente geopolitice evidente.
Țin să precizez că, în Uniunea Europeană, sunt create deja trei mari zone energetice. Zona nordică a fost cea care până în anul trecut a beneficiat de cele mai mici prețuri ale energiei, aceasta fiind eminamente verde și hidro. Zona a doua, a Europei Centrale și de Vest, a avut prețuri mai ridicate, având în mixul energetic și energie nucleară și bazată pe cogenerare, pe lângă o multitudine de facilități de producere a energiei din surse regenerabile. Probleme apar atunci când soarele nu strălucește și nici vântul nu bate. În aceste situații, energia ieftină și verde trebuie înlocuită cu alte modalități de obținere a necesarului, care sunt mai scumpe și care au ca efect creșterea prețului energiei pe piețele intrazilnice și pentru ziua următoare. Zona a treia este cea a Europei Centrale și de Est și Sud-Est. Aici, mixul energetic s-a obținut pe bază de cărbune. Ca urmare, intenția de a dezafecta aceste facilități a lăsat mixul energetic descoperit și foarte vulnerabil la capriciile meteorologice. Problema cea mai mare o constituie lipsa infrastructurii de conectare între zona Europei Centrale și cea a Europei de Est. Acesta este motivul principal pentru care estul Europei nu poate importa energie relativ mai ieftină. Astfel, am devenit prizonierii propriilor prețuri ridicate de producție, pe care se suprapun nevoile strategice ale Ucrainei și Republicii Moldova.
În ce măsură provocările la care vă referiți trebuie și pot fi contracarate?
Există voința de a rezolva toate aceste probleme, dar rezolvarea lor necesită timp și investiții majore. Toate aceste elemente ne îndreptățesc să presupunem, cu un grad destul de mare de probabilitate, că actuala criză energetică va continua.
Cu ce efecte?
După opinia noastră, efectele vor fi din ce în ce mai mici de la an la an, și preconizăm că va mai dura probabil 2 - 3 ani până când piețele vor putea să absoarbă șocurile zilnice de producție, fără a mai avea vreo influență semnificativă și asupra prețurilor. Deși sectorul energetic național se confruntă cu provocări, multe dintre ele augmentate de contextul european, situația în România este una stabilă, securitatea în aprovizionarea cu energie nefiind afectată. Ministerul Energiei monitorizează atent evoluția parametrilor naționali de securitate energetică și se află în dialog continuu cu actorii din piață și cu celelalte instituții care au atribuții în domeniu.
În continuarea convorbirii, pornind tot de la preocupări actuale, vă rugăm să vă referiți la măsura în care resursele interne acoperă necesitățile din sezonul rece și din întregul an. Astfel, urmează logic întrebarea: când și cum se va recurge la importuri?
Cazul României este unul predominant pozitiv; țara noastră dispune de resurse domestice care acoperă o mare parte din necesarul de consum. De exemplu, în privința gazelor naturale, capacitatea de producție internă curentă este de 24 milioane mc/zi și capacitatea de extracție din depozitele de înmagazinare subterană este de 34 milioane mc/zi la începutul ciclului de extracție. Prin urmare, avem un total de surse interne de aproximativ 58 milioane mc/zi, la care se adaugă importul. Desigur că pe măsură ce gazele naturale sunt extrase din depozite, capacitatea de extracție scade, în luna februarie putând atinge valori de cca 20 milioane mc/zi (în funcție de volumul existent în depozite). Trebuie să ținem cont de faptul că gradul de acoperire a consumului din surse interne de gaze naturale depinde de consumul efectiv înregistrat în perioada sezonului rece. Conform datelor statistice, consumul zilnic în perioada sezonului rece, în condiții de iarnă normală, este de aproximativ 48 ÷ 52 milioane mc/zi. În acest context, teoretic, pot să apară situații în care consumul să se acopere integral doar din surse interne.
Întrucât avem de-a face cu evoluțiile reale din piață, sub semnul raporturilor dintre cerere și ofertă, se impun unele precizări referitoare la soluțiile adoptate în condițiile date.
Furnizorii apelează la importuri pentru acoperirea necesarului de consum, fiecare entitate economică având libertatea de a-și dezvolta propria strategie, propria politică în sfera comercială.
Cât ne costă importul? Este adevărat că plătim mai mult comparativ cu alte țări din Uniunea Europeană?
Importul de gaze naturale în România este efectuat de societăți comerciale, respectiv de furnizori. În România, în conformitate cu prevederile Legii energiei și gazelor naturale nr. 123/2012, cu modificările și completările ulterioare, furnizorii de gaze naturale au obligația să asigure continuitatea aprovizionării clienților, având în vedere faptul că avem de-a face cu un serviciu public. În momentul de față, România nu importă gaze naturale rusești via Ucraina pentru asigurarea necesarului de consum. Țara noastră importă gaze naturale din direcția Szeged - Arad și prin intermediul punctelor de interconectare din sud, cu Bulgaria, Kardam1 - Negru Vodă1 (Coridorul Transbalcanic) și Giurgiu - Ruse. Menționez că importurile de gaze se desfășoară normal. Prețul gazelor pe piața locală este aliniat cu cel al bursei de gaze TTF din Olanda. Orice fluctuație pe bursa TTF are și va avea efect și asupra prețului local al gazelor pe piața centralizată a Bursei Române de Mărfuri (BRM).
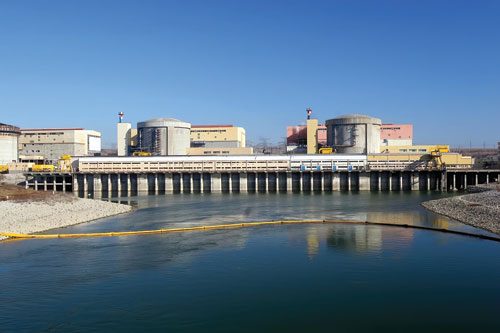
- Sursa foto: Nuclearelectrica
Pentru că v-ați referit la piețele de profil care, cum mai remarcam, se află sub impactul raportului dintre cerere și ofertă, este poate momentul să abordați încă o temă de cel mai mare interes pentru operatorii economici, pentru întreaga populație a țării, respectiv plafonarea prețurilor la consumatorii finali.
Urmează să fie menținute până la finele lunii iunie 2025 cele trei plafoane maxime de preț pentru energia electrică, de 0,68 lei/kWh, 0,80 lei/kWh și 1,3 lei/kWh, cu TVA inclus, în funcție de consum, și de 0,31 și 0,37 lei/kWh, cu TVA inclus, pentru gazele naturale. Totodată, Ministerul Muncii, Familiei, Tineretului și Solidarității Sociale va avea obligația de a elabora, împreună cu alte instituții relevante, o metodologie pentru stabilirea criteriilor de identificare și eligibilitate a consumatorilor de energie în vederea aplicării de măsuri sociale adecvate și/sau sprijin financiar și de a emite, până la 15 iunie 2025, o Hotărâre de Guvern privind implementarea respectivei metodologii și privind valoarea sprijinului acordat. Desigur, actul normativ conține numeroase alte prevederi, multe de ordin tehnico-financiar, referitoare la relațiile dintre toți participanții la producerea, transportul, furnizarea și consumul de energie electrică și gaze naturale. Pentru ceea ce interesează mai ales populația, în afară de măsurile de plafonare propriu-zise, țin să remarc preocuparea pentru creșterea transparenței operațiunilor din piață, astfel încât să existe permanent o informare corespunzătoare a tuturor celor interesați de bunul mers al întregului nostru sistem energetic. Mai țin să remarc că prelungirea aplicării unora dintre măsurile de protejare incluse în OUG nr. 27/2022 a fost necesară avându-se în vedere situația existentă la nivel național și internațional, determinată de nivelul încă ridicat al prețului energiei electrice și gazelor naturale, în contextul geopolitic actual, astfel încât prețurile la energie electrică și gaze naturale plătite de clienții finali să nu afecteze competitivitatea economică și să nu agraveze nivelul de sărăcie energetică.
Ce garanție există că pe termen scurt și mediu economia noastră națională nu va mai fi confruntată cu dificultățile din prezent în domeniul energetic?
Există multe variabile care pot influența domeniul energetic, motorul economiei, mai ales în contextul dinamicii europene și globale care poate avea reverberații multiple la nivel național. Dincolo de acestea, sunt esențiale dezvoltarea sectorului, modernizarea lui și creșterea rezilienței inclusiv în fața amenințărilor cibernetice.
Sunt obiective condiționate evident de procesul investițional în acest domeniu. Vă rugăm să vă referiți la câteva dintre ele.
Se desfășoară ample lucrări la centralele pe gaze naturale Mintia - cea mai mare centrală pe gaz din Europa, centrala în cogenerare de la Năvodari și centrala de la Iernut. De asemenea, se efectuează investiții mai mici care vizează CET-urile (CET Arad, CET Oradea, CET Brazi, CET Arad Hidrocarburi, CET Palas de la Constanța). Mai mult, pentru a contribui la asigurarea securității energetice a României, pe termen lung sunt avute în vedere măsuri concrete de dezvoltare a capacităților de producție RES (RES - resurse regenerabile de energie, n.r.) și dezvoltarea sectorului nuclear civil (unitățile 3 și 4 de la Cernavodă, precum și introducerea tehnologiei reactoarelor de mici dimensiuni „Small Modular Reactor - SMR"). Nu în ultimul rând, suntem mândri de evoluțiile proiectului Neptun Deep, care, în lumina viitoarei exploatări începând cu 2027, va contribui semnificativ la consolidarea pieței de gaze naturale din țara noastră și din regiune.
Din perspectiva celor mai recente evoluții pe plan european și global, ce antidoturi are în vedere Ministerul Energiei pentru a se face față riscurilor și provocărilor actuale și din viitorul previzibil?
La nivelul Ministerului Energiei, preocuparea principală constă în asigurarea securității energetice, securitate în aprovizionare cu energie sigură, accesibilă și, nu în ultimul rând, curată. Vreau să precizez că România acordă o atenție deosebită securității energetice. Pentru țara noastră, stat membru aflat la granița estică a Uniunii Europene, utilizarea resurselor autohtone și un mix energetic neutru din punct de vedere tehnologic, precum și diversificarea rutelor de transport și a surselor de energie, joacă un rol esențial în consolidarea securității energetice. În contextul geopolitic provocator pe care îl traversăm la nivel european, România a fost și rămâne un factor de stabilitate energetică pentru vecinii săi, Ucraina și Republica Moldova, furnizând energia și expertiza necesare traversării cu bine a perioadelor de criză.