English
● Noi contribuții ale profesorului Cezar Mereuță la evaluarea științifică a evoluției economiei românești
Recent, în fața unui auditoriu format din reprezentanți de frunte ai lumii afacerilor și ai spațiului academico-universitar, prof. dr. ing. Cezar Mereuță a prezentat, în stilul său bine cunoscut, rezultatele a 15 topuri consacrate primelor 100 de companii care activează în țara noastră în cele mai importante sectoare ale economiei reale. Pentru a se înțelege importanța expunerii, reamintim că, din inițiativa profesorului Mereuță, începând din anul 2000, s-au întocmit sistematic topurile la care ne referim. Criteriile de apreciere a locului ocupat în respectivul top au vizat, așa cum se va vedea, mai multe elemente determinate științific.
În punerea în temă pe care o supunem atenției cititorilor, relevăm pe scurt importanța anului 2000, ca punct de plecare în analizele profesorului Mereuță. A fost anul în care s-a reluat creșterea economică după declinul accentuat din perioada 1990 - 1999. În același timp, anul 2000 marchează declanșarea efectivă a procesului de aderare a României la Uniunea Europeană, ca urmare a deciziilor adoptate de forurile de conducere comunitare în decembrie 1999, la Helsinki. Prin urmare, anul de referință 2000 este cât se poate de concludent pentru o analiză aprofundată a stadiului actual și perspectivelor economiei românești. Având în vedere caracterul științific al expunerii, vom reda toate elementele conceptuale și de calcul, fără de care este imposibilă abordarea temei enunțate. Colegii ingineri familiarizați cu aceste concepte și calcule nu vor avea dificultăți de percepție și interpretare.
15 ani în 15 topuri
Primul aspect pe care l-a tratat în expunerea sa profesorul Mereuță a vizat gradul de relevanță a studiilor efectuate. Astfel, a subliniat că „din perspectivă informațională, unul dintre argumentele definirii companiilor noduri ca structură de putere a piețelor clasificate l-a constituit faptul că pentru cele 553 de piețe valoarea medie a indicatorului Herfindahl a acoperit 98,35% din valoarea totală a indicatorilor H ai piețelor analizate. Distribuția valorilor energiei informaționale a arătat că pentru primele 100 de companii este valabilă relația H100 ≥ 0,9 Hs. Din acest motiv, Top 100 România oferă din punct de vedere al pertinenței informațiilor o primă evaluare statică și dinamică a economiei reale românești".
După cum este cunoscut, în cele 15 ediții consecutive publicate ale topului 100 România, s-au confirmat pe deplin particularitățile menționate, în condițiile unei stabilități remarcabile a reprezentativității lui. Indicele de volum PIB 2014/2000 = 3,731 și pentru Top 100 2014/2000 = 3,803. Raportul dintre cele două valori este Ie* = 1,019. Fără a avea o semnificație economică aparte, valoarea indicatorului de stabilitate este semnificativă.
De aceea, profesorul Mereuță a considerat foarte utilă, din punctul de vedere al aprecierii transformării economiei reale românești, analiza comparativă a topurilor din anii 2000 și 2014. Autorul a analizat cinci caracteristici esențiale ale celor două topuri 100, formulând - cum se va vedea - un răspuns argumentat la întrebarea fundamentală: de unde am plecat și unde suntem?
Structura dimensională a topurilor 100
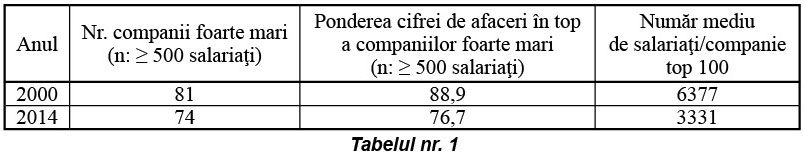
Particularitatea structurii dimensionale reflectată de Tabelul nr. 1 o constituie reducerea simultană a numărului de companii foarte mari, a ponderii cifrei de afaceri în top 100 a acestora și a numărului mediu de salariați pe companie. Explicația constă, pe de o parte, în restructurările organizaționale (energie electrică, gaze), externalizări de activități și măsuri de creștere a productivității. Reduceri spectaculoase ale numărului de salariați au înregistrat, printre altele, companiile OMV Petrom, ArcelorMittal Galați, Hidroelectrica București, ALRO Slatina.
Profitabilitatea generală
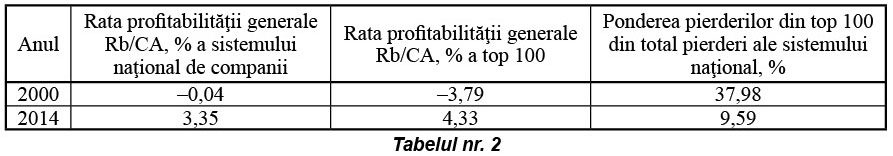
Analiza comparativă a ratelor profitabilității generale și a concentrării pierderilor reflectă una dintre schimbările esențiale în sistemul de companii rezidente în România. În anul 2000 și în perioada anterioară, pierderile companiilor se concentrau în cele cu dimensiuni foarte mari (n mai mare sau egal 500 salariați). De exemplu, în anul 2000, toate pierderile sistemului de companii rezidente în România erau concentrate în companiile cu mai mult de 500 de salariați. Rata pierderii topului 100 era semnificativ mai mare decât a sistemului, iar pierderile înregistrate de companiile din top 100 reprezentau 38% din pierderile întregului sistem!
În anul 2014, situația se inversează. Rata profitabilității generale a topului 100 este superioară celei a sistemului, concentrarea pierderilor în top 100 ajungând la valori mai mici de 10%. Companiile foarte mari au devenit „motoare ale profitabilității generale" ale sistemului de companii rezidente în România. În anul 2014, profitul brut al întreprinderilor cu peste 500 de salariați a contribuit cu circa 50% la profitul brut al întregului sistem (circa 0,15% din numărul total de companii).
Rolul companiilor cu capital majoritar străin în topurile 100
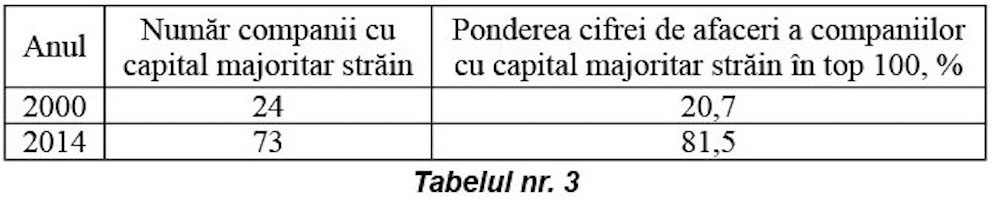
Așa cum rezultă din Tabelul nr. 3, transformarea structurii proprietății a topului 100 a fost în această perioadă esențială. Companiile cu capital majoritar străin controlează Top 100 România și, pe cale de consecință, conform semnificației topului, controlează economia României. Subliniem că s-a dovedit recent că exporturile și industria prelucrătoare în ansamblu, cu excepția industriei alimentare, sunt controlate de companiile cu capital majoritar străin. La nivelul ansamblului companiilor (industrie. construcții, comerț și servicii de piață) în anul 2000 se înregistrau 9629 de companii cu capital integral străin, iar în anul 2013, 24 843 (indice de volum 2,58). Și în acest caz, semnificația calitativă a Topului 100 România se verifică: indicele de volum al numărului companiilor cu capital majoritar străin 2014/2000 este 3,04!
Analiza comparativă sectorială a topurilor 100
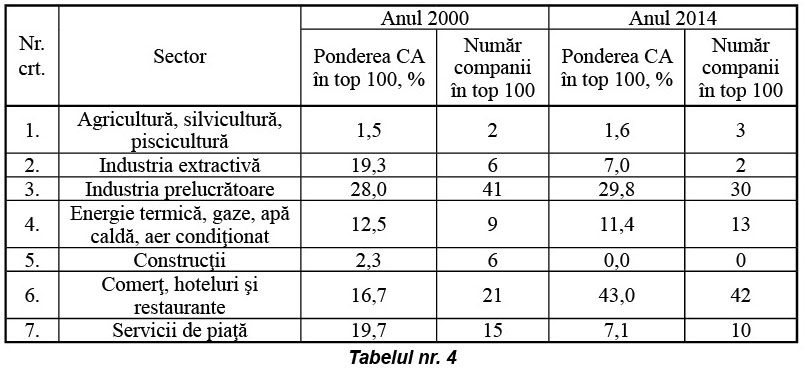
Tabelul nr. 4 relevă semnificațiile multiple ale celor două topuri din perspectiva structurii economiei reale. Este evaluată, ca și în analizele precedente, perioada 2000 - 2014, în care s-au petrecut următoarele fenomene și procese principale:
● S-a redus considerabil prezența companiilor din industria extractivă ca un rezultat direct al ineficienței economice a acestui sector;
● Ponderea cifrei de afaceri a industriei prelucrătoare s-a menținut relativ constantă, dar pe seama dispariției a mai mult de un sfert din numărul companiilor prezente în top 2000, reducându-se astfel diversificarea (exemplu: dispariția companiilor producătoare de mijloace de transport ROMAN și Tractorul Brașov, cu puternice implicații în industria orizontală din amonte);
● O ușoară scădere a ponderii cifrei de faceri a sectorului energetic însoțită de creșterea numărului de companii, ca urmare a restructurărilor organizaționale din domeniu;
● Dispariția din Top 100 2014 a companiilor din construcții, urmare a crizei din 2009, care a afectat foarte puternic acest sector;
● O creștere explozivă a ponderii cifrei de afaceri și a numărului de companii din comerț, care au constituit suportul modelului de creștere economică a României în perioada 2005 - 2008;
● O reducere semnificativă a ponderii cifrei de afaceri și a numărului de companii din sectorul de servicii de piață (exemplu: companiile de transport marfă, de infrastructură a căilor ferate, de administrare a traficului aerian, a activităților recreative și sportive etc.).
Topul topurilor 100 pentru perioada 2000 - 2014
În fiecare an, Top 100 companii din România, ierarhizat după cifra de afaceri, identifică cele mai puternice companii într-o viziune transversală asupra economiei reale. În perioada de 15 ani (2000 - 2014), 20 de companii, rezidente în România, s-au aflat în fiecare an în Top 100. Ele constituie o veritabilă axă „a stabilității" companiilor de mare putere din România.
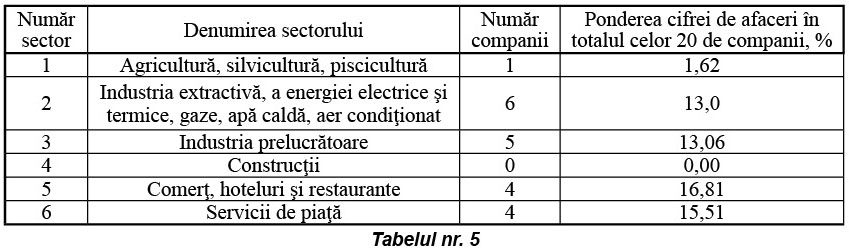
Structura sectorială a celor 20 de companii este prezentată în Tabelul nr. 5.
Din Tabelul nr. 5 este de reținut absența dintre cele 20 de companii a unei reprezentante a sectorului de construcții, ca efect al crizei domeniului din perioada 2009 - 2010.
În continuare, în analiza profesorului Mereuță se acordă o importanță deosebită elementelor care definesc performanțele celor 20 de companii prezente în fiecare an al perioadei 2000 - 2014 în Top 100 România. Aceste companii sunt (în ordinea performanțelor lor): ● OMV Petrom SA București; ● Automobile Dacia SA Mioveni; ● Rompetrol Rafinare SA Constanța; ● ArcelorMittal Galați SA; ● Metro Cash & Carry România SRL Voluntari; ● Orange România SA București; ● British American Tobacco (România) Trading București; ● Romtelecom S.A. București; ● GDF SUEZ Energy România S.A București; ● Vodafone România SA București; ● Hidroelectrica SA București; ● Compania Națională Transelectrica SA București; ● MOL România Petroleum Products SRL Cluj-Napoca; ● ALRO SA Slatina; ● Porsche România SRL Voluntari; ● Coca Cola HBC România SRL București; ● Regia Națională a Pădurilor Romsilva RA București; ● S.N.T.G.N. Transgaz SA Mediaș; ● SN Nuclear-electrica SA București; ● Compania Națională Poșta Română SA București.
Dată fiind multitudinea de cifre utilizate de profesorul Mereuță pentru stabilirea „ierarhiilor" menționate, vom reține doar faptul că indicatorii utilizați au ca termeni de comparație intervalul 2000 - 2014. Sunt prezentate cifrele de afaceri în cei doi ani, precum și cifra de afaceri cumulată 2000 - 2014. Pe această bază se calculează indicele de volum al cifrei de afaceri. (Pag.5_Platforma foraj.jpg) În continuare, se prezintă profitul brut cumulat în cei 15 ani analizați și se calculează rata profitabilității. De asemenea, se relevă structura proprietății, din care rezultă că în Top 20 sunt următoarele companii cu capital majoritar de stat: Hidroelectrica SA București (poziția 11), Compania Națională Transelectrica SA București (12), Regia Națională a Pădurilor Romsilva RA București (17), S.N.T.G.N. Transgaz SA Mediaș (18), SN Nuclearelectrica SA București (19), Compania Națională Poșta Română SA București (20). Deosebit de îngrijorător este faptul că, în Top 20, nu este înscrisă nicio companie cu capital majoritar privat românesc. Restul de companii sunt cu capital majoritar străin.
Profesorul Mereuță consideră că analiza datelor prezentate referitoare la cele 20 de companii conduce la concluzii foarte importante:
♦ Pe termen lung, topurile 100 au capacitatea de a se auto-optimiza în sensul excluderii companiilor foarte mari, cu pierderi, care nu își mai pot finanța o cifră de afaceri la nivel de Top 100.
Un exemplu este concludent: în anul 2009, analiza perioadei de 10 ani (2000 - 2009) cuprindea un număr de 30 de companii cu prezențe în fiecare an al perioadei în Top 100. Dintre acestea, companii importante cu pierderi au ratat prezența în Top 100 cel puțin pentru un an. În această situație se află: ● S.C. Oltchim SA Râmnicu Vâlcea; ● S.N. CFR Marfă SA; ● S.N. CFR Călători SA; ● C.N. CFR SA; ● C.N. Tarom SA; ● Regia Autonomă de Distribuție a Energiei Termice RADET; • Șantierul DAEWOO Mangalia SA.
♦ Din perspectiva structurii proprietății: • 14 companii au capital majoritar străin, acoperind 87,7% din cifra de afaceri cumulată și 85,6% din profitul brut cumulat al celor 20 de companii; • șase companii cu capital majoritar de stat acoperind 12,3% din cifra de afaceri cumulată și 14,4% din profitul brut cumulat.
♦ Rata profitabilității generale a celor șase companii cu capital majoritar de stat - 8,94% este superioară celei a 14 companii cu capital majoritar străin - 7,47% și semnificativ mai mare decât ratele profitabilității generale ale sistemului de companii rezidente în România în fiecare an din perioada 2000 - 2014.
Explicația diferenței de profitabilitate, surprinzătoare la prima vedere, în avantajul companiilor cu capital majoritar de stat se explică prin faptul că din cele șase companii cu capital majoritar de stat, numai C.N. Poșta Română are pierderi cumulate de 17,543 milioane euro, în timp ce două companii cu capital majoritar străin Rompetrol Rafinare SA Constanța și Arcelor Mittal Galați SA au o pierdere de 2294,9 milioane euro!!
♦ Subliniem faptul că printre cele 20 de companii nu există niciuna cu capital majoritar privat românesc, ca rezultat direct al slăbiciunii capitalului românesc pe piața externă și internă.
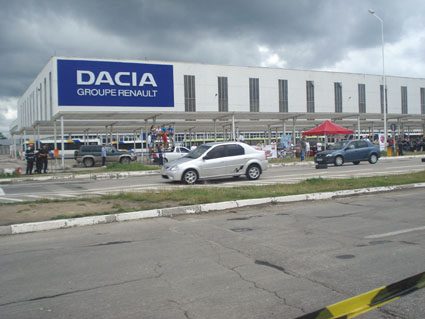
♦ În final, o mențiune pentru remarcabilul indice de volum al cifrei de afaceri 2014/2000 de 18,6 al S.C. Automobile Dacia SA, (Pag.5_Dacia-Mioveni-Renault) care devine, în același timp, liderul companiilor rezidente în România, ierarhizate după cifra de afaceri și cel mai mare exportator.
Pe aceste considerente, se poate afirma, fără teama de a greși, că cea mai performantă și influentă companie din România ultimilor 15 ani este S.C. Automobile DACIA.
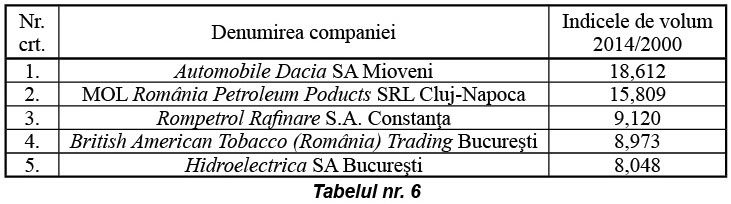
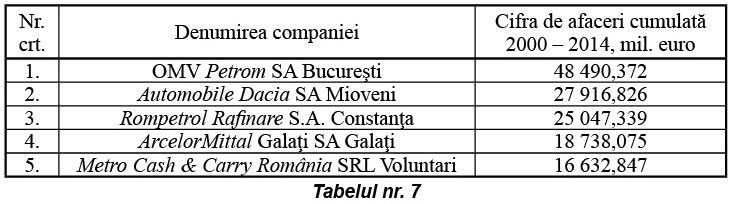
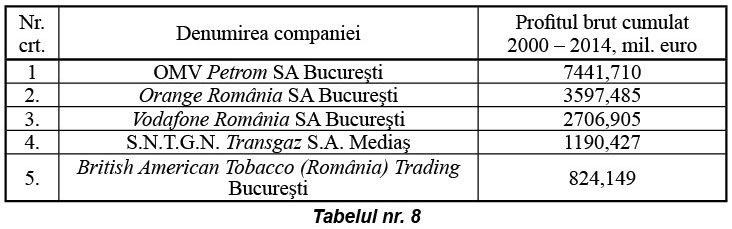
În continuare, au fost identificate câte cinci companii ierarhizate după mai multe criterii. Astfel, Tabelul nr. 6 se referă la valoarea indicelui de volum 2014/2000, Tabelul nr. 7 la cifra de afaceri cumulată, Tabelul nr. 8 la profitul brut cumulat, Tabelul nr. 9 la rata profitului brut cumulat raportat la cifra de afaceri cumulată.
În încheierea deosebit de interesantei sale expuneri, profesorul Mereuță a prezentat motivele ofertei pe care a făcut-o tuturor participanților la reuniune care constă dintr-un exemplar din lucrarea care cuprinde cele mai importante rezultate ale cercetărilor sale de două decenii în domeniul microeconomic: „Unele repere microeconomice în procesul de tranziție din România", lucrare pe care Univers ingineresc a prezentat-o pe larg la puțin timp după apariție. Cităm:
„Primul motiv se referă la rolul, mult mai mare în competiție decât era estimat de teorie, al liderilor de piață. De aceea, a introdus un indicator nou GRADUL DE DOMINARE STRUCTURALĂ A LIDERULUI cu valori cuprinse între 0 și 1, care încadrează influența liderilor în cinci clase la intervale egale, de la foarte redusă la foarte mare.
Al doilea se referă la sintagma care domină competiția de piață în toate cele peste 1000 de piețe cercetate: în medie, 10% din companiile de pe piețele clasificate cu mai mult de 30 de jucători vând cel puțin 80% din produsele pieței. Iar restul de 90% din companii vând până în 20% din produse.
Această inegalitate fundamentală face ca, în mod practic, conceptul de competiție perfectă să nu existe!
Am considerat că cel puțin aceste două motive sunt de mare interes pentru dumneavoastră", respectiv - după opinia redacției - nu numai pentru participanții la reuniune, ci și pentru întreaga comunitate inginerească din țara noastră.